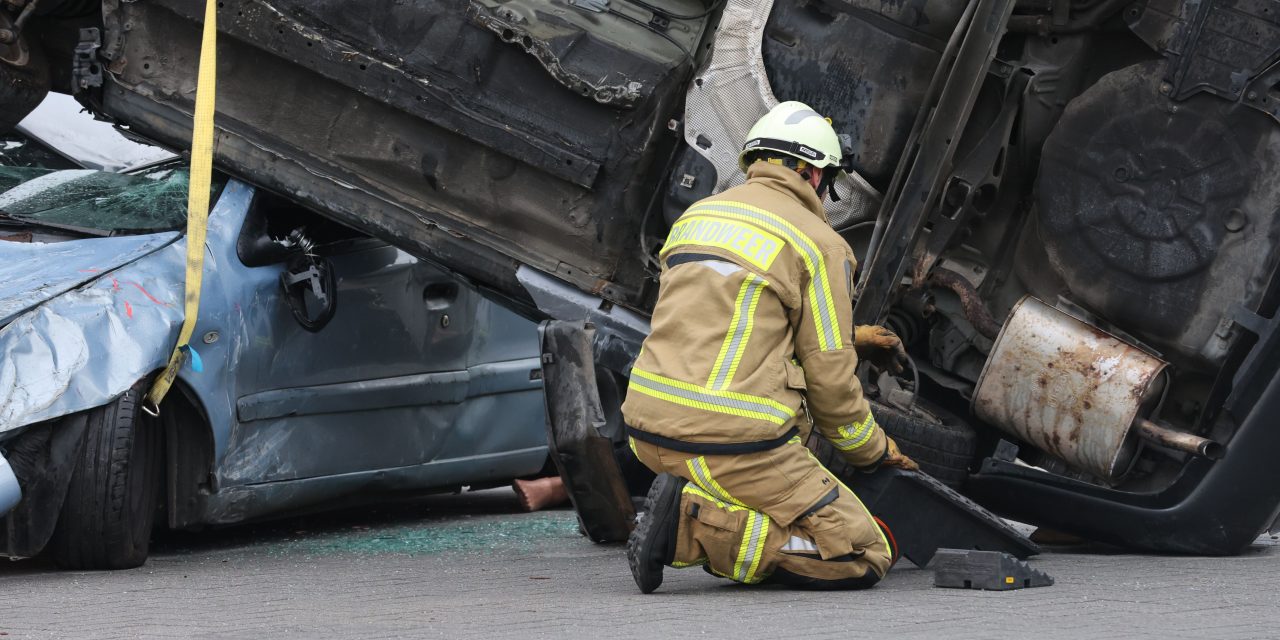
Ciudad de México, 30 de octubre de 2026. — Durante 2025 se registraron 380,391 accidentes de tránsito en zonas urbanas y suburbanas de México, un promedio de más de 1,000 al día y un incremento de 1.4% respecto al año anterior. De acuerdo con la Estadística de Accidentes de Tránsito Terrestre del INEGI, 222,241 fueron colisiones entre vehículos, casi seis de cada diez hechos reportados.
Los datos de Zurich permiten observar cómo se traduce esta realidad en la atención cotidiana. Entre enero y agosto de 2026, la compañía completó 56,139 servicios en el país; 49,591 correspondieron a colisiones, equivalentes al 88.3% del total. Los casos más frecuentes fueron el alcance de un tercero al asegurado, con 8,146 servicios; el cambio de carril, con 7,107, y el alcance del asegurado a un tercero, con 5,861.
Más allá de cómo ocurre cada colisión, un choque cambia las prioridades en segundos. Primero está la seguridad de las personas; después aparecen las responsabilidades, los daños y los gastos. En ese proceso, cinco elementos pueden ayudar a que la respuesta sea más clara y efectiva:
1. Recuperar la calma antes de actuar
Después de un choque, la sorpresa y la preocupación pueden dificultar incluso las decisiones más sencillas. Antes de discutir responsabilidades o actuar apresuradamente, es importante hacer una pausa, verificar que todas las personas estén a salvo y ubicar el siguiente paso. Tener a la mano el contacto de la aseguradora, los datos de la póliza y una guía clara sobre cómo iniciar el reporte ayuda a reducir la incertidumbre en un momento de tensión.
2. Conocer qué está cubierto
Las coberturas y las asistencias cumplen funciones distintas. Las primeras ayudan a atender las consecuencias económicas de un siniestro, mientras que las asistencias viales brindan apoyo cuando el vehículo queda inmovilizado o no puede continuar su trayecto.
La responsabilidad civil cubre, hasta los límites contratados, los daños ocasionados a otras personas o sus bienes. Una protección más amplia puede incorporar los daños del propio vehículo y los gastos médicos para sus ocupantes, además de asistencia legal o vial. El alcance dependerá de las condiciones, límites y exclusiones de cada póliza.
3. Mirar más allá del precio
El costo de una póliza no permite saber, por sí solo, qué tan protegido está el conductor. Para conocer su alcance también es necesario revisar la suma asegurada, el deducible, las exclusiones y los límites aplicables a cada cobertura.
El deducible establece la cantidad que corresponde pagar al asegurado cuando se utiliza determinada protección. Las exclusiones, por su parte, indican los escenarios que no están contemplados. Entender ambos elementos antes de un incidente evita descubrirlos cuando el gasto ya ocurrió.
4. Saber cómo actuar después del choque
Una vez atendida la seguridad de las personas y solicitada ayuda de emergencia cuando sea necesario, se debe reportar el incidente a la aseguradora, conservar evidencia y seguir las indicaciones recibidas mientras llega el ajustador.
Aunque el procedimiento parece sencillo, Zurich observa cuatro errores recurrentes: utilizar un canal o tipo de reporte incorrecto, proporcionar datos incompletos, no verificar la vigencia, el pago o las coberturas de la póliza, y no conservar el número de siniestro ni los soportes. Para evitar retrasos, conviene reunir los datos de la póliza, el vehículo, la ubicación, la fecha y la hora; describir los hechos en orden y conservar evidencia, pases, autorizaciones y comprobantes para el seguimiento.
5. Evaluar la respuesta completa
El tiempo de llegada del ajustador es relevante, pero no es el único factor que define la experiencia. También influyen la claridad de la orientación, el seguimiento del caso y la coordinación de los servicios necesarios hasta alcanzar una solución.
Para Zurich, una atención básica consiste en recibir el reporte, asignar al ajustador, validar la póliza y generar los documentos necesarios. Una experiencia efectiva también facilita el primer contacto, confirma la información, responde con oportunidad y empatía, explica la cobertura y el deducible en un lenguaje sencillo, y acompaña al asegurado hasta definir con claridad los responsables y los siguientes pasos.
La atención de un siniestro no termina con el reporte ni con la llegada del ajustador. Continúa hasta que el conductor comprende el alcance de su cobertura, conoce los pasos que debe seguir y encuentra una solución para los daños ocasionados. Por ello, revisar estos elementos con anticipación permite tomar decisiones mejor informadas y enfrentar el proceso con mayor claridad.